有些趋势,可能只是忽略自相关后的假象
在许多研究中,长期时间序列已经成为识别趋势变化的重要依据。从气候变暖、生态波动到公共卫生监测,研究者经常借助跨越数十年的连续观测,判断一个系统是否正在经历加速、减速、拐点或阶段转换。然而,长时序数据并不是一组彼此独立的观测值。 相邻时期之间往往存在延续性与依赖性 ,前一个时点…
- Reference
- notes:n13
- Published
- 2026.04.19
- Series
- note
- Source
- Source ↗
在许多研究中,长期时间序列已经成为识别趋势变化的重要依据。从气候变暖、生态波动到公共卫生监测,研究者经常借助跨越数十年的连续观测,判断一个系统是否正在经历加速、减速、拐点或阶段转换。然而,长时序数据并不是一组彼此独立的观测值。 相邻时期之间往往存在延续性与依赖性 ,前一个时点的偏高或偏低,常常会影响后一个时点的取值。这意味着,时间序列中的波动并非完全随机,而是具有某种“记忆”。也正因如此,对趋势变化的判断不能仅依赖图像上的连续升高或下降,而必须同时考虑序列内部的相关结构。
以Beaulieu 等人在 2024 年发表于 Communications Earth & Environment 的论文A recent surge in global warming is not detectable yet为例。这篇论文提出一个问题:是否已经能够从统计上可靠地识别出 1970 年代之后新的全球升温加速?为此,论文使用变点模型分析了四套全球平均地表温度记录,并在模型中显式处理一阶自相关,同时区分连续与不连续两类分段趋势设定。结果显示(图1A),在作者认为更具物理合理性的连续模型中,四套数据都只在接近 1970 年的位置识别出一次变点。即使在不连续模型中,结论也并未支持 1970 年之后存在新的升温速率变化(图1B)。也就是说,在 将时序自相关纳入分析之后,现有数据并未提供足够证据,支持“近期出现了新的升温加速”这一判断 。
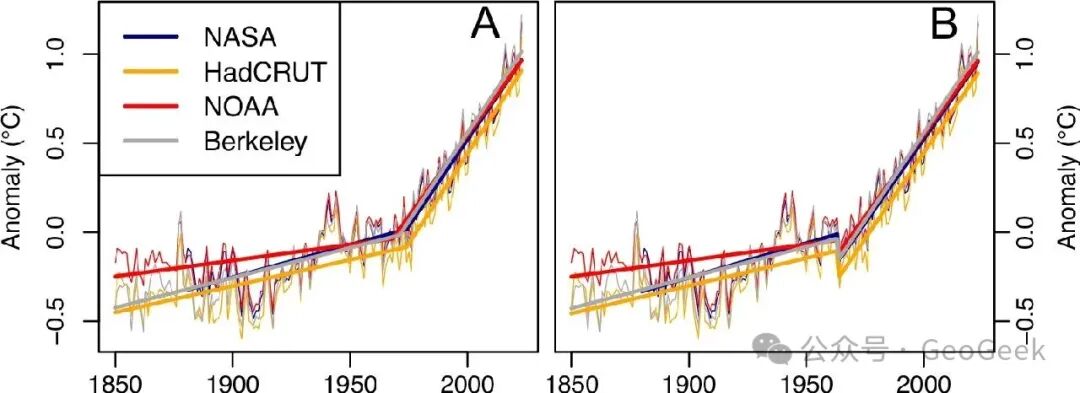
图 1|考虑时序自相关后的连续模型结果。四套全球平均地表温度序列都仅在 1970 年前后识别出一次主要变点,未检出 1970 年之后新的升温速率变化。
如果忽视时序自相关会怎么样呢?论文又构造了一个对照性反例。作者在 HadCRUT 序列上拟合了一个假定误差彼此独立的不连续分段模型。这个模型给出的结果十分“漂亮”:它不仅识别出 1970 年代的升温加速,还进一步识别出 2000 年附近的阶段变化,以及 2012 年附近的新一轮加速(图2A)。若仅从图像表现看,这类结果很容易被理解为趋势已经进入新的阶段。然而,作者随后检验发现,该模型的残差仍然表现出显著正相关,说明独立误差假设并不成立(图2B)。针对独立性的假设检验也给出了极强的反证,p 值小于 0.000008。这说明,这些额外识别出来的“变化”并不能被视为稳健发现,而是忽略自相关后产生的伪检出。论文据此指出: 如果将彼此相关的波动误当成独立信息,显著性就会被系统性夸大 ,变点检测也会因此制造出多个看似清晰、实则并不可靠的趋势转折。
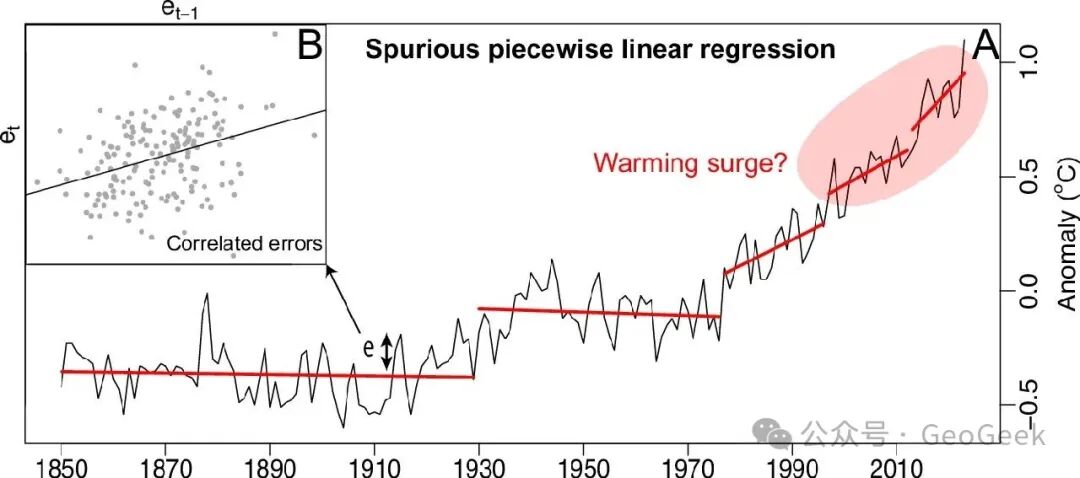
图 2|忽略时序自相关时得到的 假象 。A图中,假定独立误差的分段模型检出了多个 1970 年之后的变化点;B图显示残差仍存在显著正相关,说明这一模型的基本假设失效,因此这些新增变点属于伪检出。
这篇论文清楚说明了一个基本的统计原则: 在具有记忆结构的时间序列中,趋势识别必须建立在对短期相关性的正确处理之上 。忽略自相关,并不会只是带来轻微偏差,而可能直接改变结论本身,制造出并不稳健的拐点、阶段转换和“加速”判断。
References
Beaulieu, C., Gallagher, C., Killick, R. et al. A recent surge in global warming is not detectable yet. Commun Earth Environ 5 , 576 (2024). https://doi.org/10.1038/s43247-024-01711-1